Jakarta, ruangenergi.com – Pada 2016, pemerintah mengaitkan pasokan gas untuk industri pupuk di Teluk Bintuni dengan beroperasinya Tangguh Train 3. Kilang mulai beroperasi pada 2023. Kini giliran pasokan industri, harga gas, dan manfaat bagi warga Bintuni mendapat kepastian.
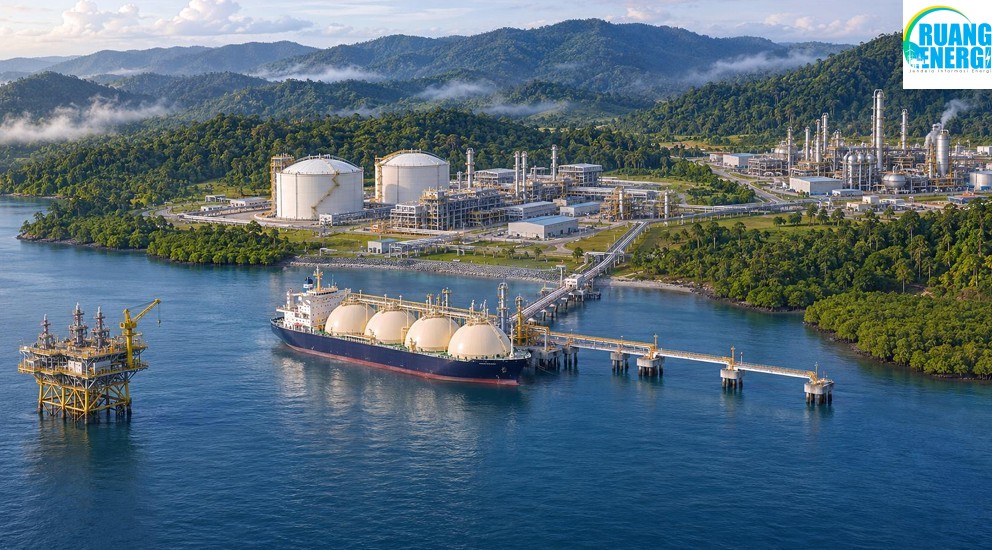
Pada 18 Oktober 2023, kapal yang membawa kargo perdana LNG dari Tangguh Train 3 meninggalkan Teluk Bintuni menuju negara importir LNG. Di teluk yang sama, rencana mendirikan pabrik berbahan baku gas Tangguh sudah dibicarakan bertahun-tahun sebelumnya. Hingga 9 November 2026, sumber yang ditinjau belum mengonfirmasi keputusan investasi akhir atau dimulainya konstruksi pabrik petrokimia tersebut. Kapal sudah punya tanggal berangkat. Pabrik di dekat kilang masih menunggu tanggal gas datang.
Dari rencana pengembangan ke pintu pabrik
Pada 2011, Ditjen Migas mengumumkan rencana alokasi 120–180 juta kaki kubik standar per hari (MMSCFD) untuk industri pupuk. Pada 2012, pemerintah membahas persetujuan rencana pengembangan atau Plan of Development (POD) Train 3. Pada Juli 2016, ESDM menyatakan kebutuhan gas untuk pengembangan pabrik pupuk di Teluk Bintuni diharapkan terpenuhi setelah Train 3 beroperasi. Kilang itu mulai beroperasi pada Oktober 2023 dan menaikkan kapasitas Tangguh menjadi 11,4 juta ton LNG per tahun.
Setelah Train 3 beroperasi, pertanyaan lama itu layak diajukan lagi. Berapa gas yang dijamin, di mana diserahkan, kapan mulai mengalir, dan berapa harganya? Bagi calon investor, empat jawaban itu menentukan apakah pabrik bisa dibiayai. Kalau tanggal pengaliran masih ditulis “menyusul”, calon pemberi pinjaman biasanya punya jawaban yang sama.
Ukurannya kemakmuran rakyat
Pasal 33 ayat (3) UUD 1945 menyatakan, “Bumi dan air dan kekayaan alam yang terkandung di dalamnya dikuasai oleh negara dan dipergunakan untuk sebesar-besar kemakmuran rakyat.” Bagi Tangguh, amanat itu memberi ukuran untuk menilai pilihan alokasi gas.
LNG menghasilkan penerimaan dan menopang pasokan energi, gas pipa untuk petrokimia bisa menciptakan dampak berganda. Pembangunan pipa, dermaga, dan pabrik membuka pekerjaan konstruksi. Setelah beroperasi, pabrik membutuhkan operator, teknisi, dan tenaga laboratorium. Pesanan angkutan, pemeliharaan, serta katering membuka peluang bagi pemasok setempat. Besarnya manfaat bagi warga Bintuni bergantung pada berapa orang yang dilatih dan direkrut, serta berapa banyak pesanan yang benar-benar diterima usaha lokal.
Pemerintah pusat berpotensi memperoleh PPh badan dan PPh Pasal 21. Daerah berpotensi memperoleh PBB-P2, BPHTB, serta pajak atas barang dan jasa tertentu, sesuai objek dan transaksi yang memenuhi ketentuan. Dana bagi hasil dicatat tersendiri sebagai transfer dari pusat ke daerah. Jika produk pabrik menggantikan impor atau laku diekspor, Indonesia juga bisa menghemat atau memperoleh devisa. Manfaat bersihnya perlu memperhitungkan pendapatan LNG yang mungkin berkurang, insentif fiskal, serta biaya infrastruktur dan lingkungan.
Berapa harga gas yang masuk akal?
Pada akhir 2016, pemberitaan yang mengutip pejabat Kementerian Perindustrian menyebut US$3,50 per MMBtu untuk pengembangan industri di Bintuni, setelah sebelumnya muncul angka US$8 dalam pembahasan pasokan untuk pupuk. Sumber publik yang ditinjau belum mengonfirmasi harga dalam kontrak efektif untuk proyek ini. Sebagai pembanding, ESDM pada 2025 mengumumkan Harga Gas Bumi Tertentu US$6,50 per MMBtu untuk bahan baku dan US$7 untuk bahan bakar bagi pengguna tertentu. Penerapannya bergantung pada pengguna, sumber pasokan, dan volume yang ditetapkan.
US$4 per MMBtu di pintu pabrik bisa menjadi harga awal untuk diuji. Dengan asumsi konsumsi 32 MMBtu per ton amonia, biaya gasnya US$128 per ton. Pada harga gas US$6,50, biayanya naik menjadi US$208 per ton. Selisih US$80 itu baru dari gas, pabrik masih harus membayar biaya operasi lain, mencicil utang, dan mengembalikan modal.
Dari sisi penjual, keekonomian perlu dihitung untuk seluruh proyek Tangguh. Dengan asumsi produksi 2.100 MMSCFD, pasokan pipa 90 MMSCFD memakai 4,3 persen volume. Pada 180 MMSCFD, porsinya 8,6 persen. Jika seluruh sisanya masuk jalur LNG, porsi LNG tetap 95,7 persen atau 91,4 persen. Dalam simulasi itu, setiap perubahan US$1 per MMBtu pada harga gas pipa hanya menggeser nilai bersih rata-rata proyek sekitar US$0,043 atau US$0,086 per MMBtu. Bappenas pernah mencatat indikasi pasokan 90 MMSCFD pada tahap awal, dengan kemungkinan tambahan 90 MMSCFD berikutnya.
Harga minyak berpengaruh pada volume LNG yang kontraknya terkait minyak. Formula historis Tangguh–Fujian untuk 2017, misalnya, adalah 0,11 × JCC + US$2,30 per MMBtu pada basis FOB. JCC adalah acuan harga minyak mentah impor Jepang. Formula historis itu dipakai di sini untuk menguji sensitivitas. Penilaian investasi perlu memakai ketentuan kontrak yang berlaku.
Tabel simulasi nilai bersih Tangguh
| JCC (US$/barel) | Nilai bersih LNG (US$/MMBtu) | Rata-rata Tangguh dengan 90 MMSCFD gas pipa | Dengan 180 MMSCFD gas pipa |
|---|---|---|---|
| 50 | 5,80 | 5,71 | 5,62 |
| 70 | 8,00 | 7,82 | 7,64 |
| 90 | 10,20 | 9,92 | 9,65 |
Simulasi memakai harga gas pipa US$4/MMBtu di Plant Gate, biaya penyaluran pemasok US$0,25/MMBtu, dan biaya pencairan serta penanganan LNG yang dapat dihindari sebesar US$2/MMBtu. Bobot volume dipakai sebagai pendekatan untuk bobot energi.
Pada JCC US$70 per barel, andaikan ambang nilai bersih proyek US$7,50 per MMBtu. Untuk alokasi 90 MMSCFD, bahkan harga gas pipa nol masih menghasilkan nilai bersih rata-rata US$7,65. Pada 180 MMSCFD, harga nol menghasilkan US$7,29, sehingga dibutuhkan sekitar US$2,42 per MMBtu di pintu pabrik untuk mencapai ambang yang sama. Dominasi LNG memberi ruang negosiasi, dan ruang itu berubah mengikuti harga minyak, biaya, serta volume LNG yang benar-benar tergantikan. Harga nol adalah uji batas. Keputusan investasi tetap memerlukan arus kas aktual.
Cocktail pricing untuk pasar yang naik turun
Tangguh bisa menguji cocktail pricing dengan memberi tiap pasar formula yang sesuai. LNG mengikuti indeks masing-masing kontrak. Gas pipa ke Bintuni mengikuti harga jual bersih produk petrokimia.
-
Saat amonia melemah, tagihan gas turun untuk membantu pabrik bertahan.
-
Saat amonia menguat, pemasok mendapat bagian dari kenaikan pendapatan.
Pabrik tak perlu menunggu harga minyak dan amonia sepakat dulu. Keduanya memang jarang duduk satu meja.
Sebagai ilustrasi, mulai dari US$4 per MMBtu ketika amonia dijual US$400 per ton. Sebesar 60 persen perubahan pendapatan amonia diteruskan ke harga gas dengan membaginya dengan konsumsi 32 MMBtu per ton, dengan batas bawah awal US$3 per MMBtu. Untuk metanol, gunakan harga dan konsumsi gas metanol. Untuk amonia–urea terintegrasi, gunakan nilai jual produk akhir.
Tabel simulasi harga gas berdasarkan harga jual amonia
| Harga jual bersih amonia (US$/ton) | Harga gas di pintu pabrik (US$/MMBtu) | Biaya gas (US$/ton amonia) | Pendapatan tersisa setelah biaya gas (US$/ton) |
|---|---|---|---|
| 300 | 3,00 | 96 | 204 |
| 400 | 4,00 | 128 | 272 |
| 600 | 7,75 | 248 | 352 |
| 800 | 11,50 | 368 | 432 |
-
Saat amonia turun dari US$400 ke US$300 per ton, pabrik menghemat US$32 per ton dibandingkan harga gas tetap US$4.
-
Saat amonia naik ke US$800, pemasok memperoleh tambahan US$240 per ton amonia melalui tagihan gas. Pabrik menyisakan US$160 per ton dari kenaikan pendapatan sebelum perubahan biaya lain.
Kedua pasar juga perlu diuji ketika sama-sama melemah. Pada JCC US$50 per barel dan amonia US$300 per ton, gas pipa turun ke US$3 per MMBtu, sementara nilai bersih rata-rata Tangguh dalam simulasi 90 MMSCFD menjadi US$5,67 per MMBtu. Jika arus kas operasi pabrik tetap negatif pada harga batas bawah, kontrak dapat membuka peninjauan harga atau volume sementara, sepanjang keekonomian Tangguh dan kewajiban kontraknya memungkinkan.
Pipa pendek, pekerjaan panjang
Kajian DPR pada 2021 mencatat kendala listrik, akses jalan, dan penetapan lahan. Pembahasan lokasi pada November 2026 masih membandingkan Saengga, Onar, dan kawasan Sungai Mangossa untuk opsi amonia–urea atau metanol. 90 MMSCFD adalah asumsi studi. Rencana historis hingga 180 MMSCFD ditujukan untuk industri pupuk. Jika metanol dipilih, peruntukan alokasinya perlu dikonfirmasi. Proyek amonia–urea Fakfak memiliki kontrak pasokan tersendiri dari Blok Kasuri.
Garis pipa yang pendek di peta tetap melintasi tanah yang ada pemegang haknya. Pemegang hak ulayat, Lembaga Masyarakat Adat, dan warga terdampak perlu dilibatkan sejak pemilihan tapak. Jadwal pipa, dermaga, listrik, dan air baku juga perlu selaras dengan pembiayaan dan kontrak penjualan produk. Di layar rapat, pipa, dermaga, dan pabrik bisa sama-sama hijau. Periksa tahunnya dulu.
Pelajaran itu berlaku pula untuk cadangan gas nasional. Ditjen Migas mencatat 34,78 TSCF cadangan terbukti dan 21,07 TSCF cadangan potensial pada 2025, tanpa subtotal khusus untuk lapangan yang belum berproduksi. Proyek di Kalimantan Timur, Masela, dan South Andaman berada pada tahap pengembangan yang berbeda. Kesiapan masing-masing proyek dan jaringan penyalurannya menentukan kapan gas itu bisa diperhitungkan sebagai pasokan industri.
Membawa nilai pulang
Di ADIPEC 2026, Kepala SKK Migas menegaskan prioritas kebutuhan domestic dan Gagasan Bring the Value Home dari Salis Aprilian memberi dimensi lain. Kesepakatan investasi Pertamina di Aljazair, penjajakan jasa pengeboran di Irak, pesanan ulang kapal buatan Indonesia untuk Saudi Aramco, dan kerja sama bahan kimia peningkatan perolehan minyak di Abu Dhabi membuka jalan membawa pulang pendapatan dan pengalaman. Nilainya bertambah ketika kemampuan itu dipakai untuk menyelesaikan proyek di dalam negeri.
Untuk Bintuni, mulailah dengan menguji 90 MMSCFD pada harga acuan US$4 per MMBtu. Jika Tangguh dan pabrik sama-sama layak, ikat jadwal pengaliran dengan jadwal pembangunan. Tetapkan pula ukuran manfaat bagi warga sejak awal, mulai dari perekrutan dan pelatihan sampai belanja kepada pemasok lokal.
Tangguh sudah membuktikan bisa menepati tanggal berangkat kapal. Kini giliran pabrik Bintuni mendapatkan tanggal tiba.
Oleh Haposan Napitupulu

