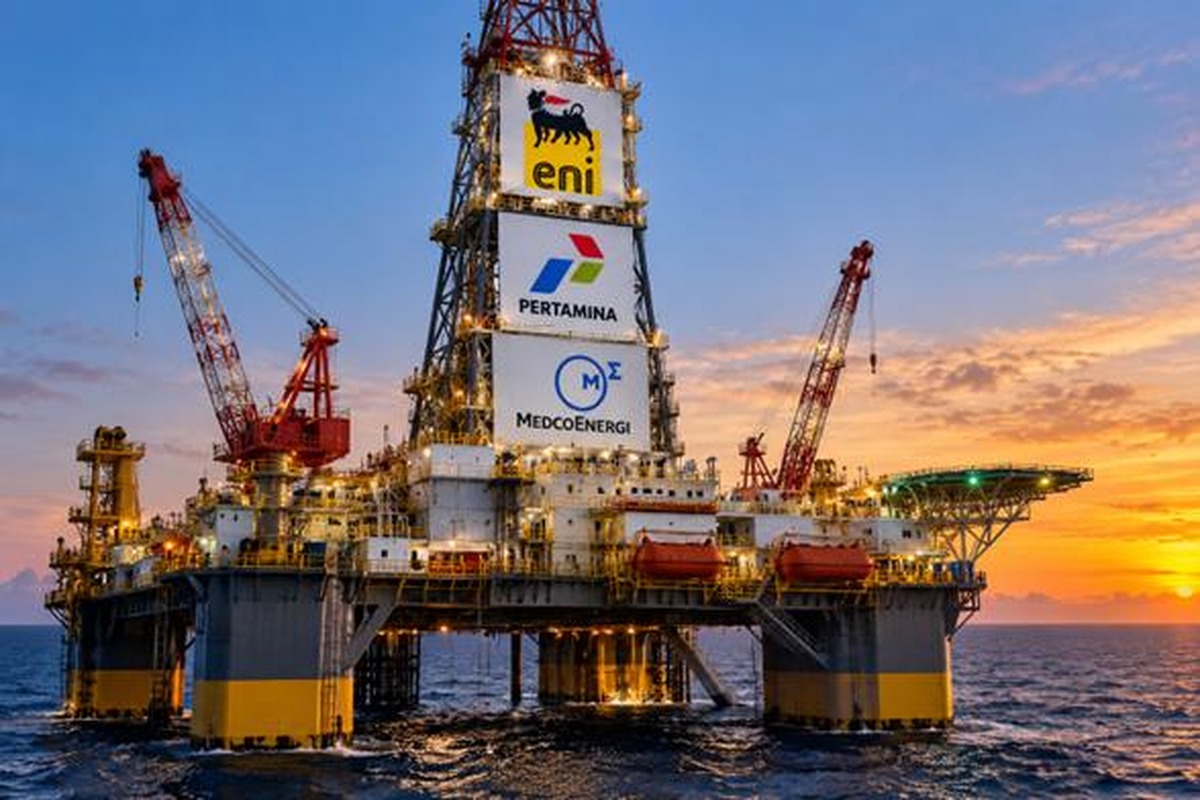
Jakarta, ruangenergi.com — Pertamina dan Medco Energi mengambil bagian dalam akuisisi sebagian kepemilikan Eni pada tujuh Production Sharing Contracts (PSC) di Cekungan Kutai, Kalimantan Timur.
Melalui dua transaksi terpisah pada kelompok PSC yang berbeda, kedua perusahaan Indonesia tersebut memperoleh participating interest (PI) masing-masing sebesar 10 persen. Nilai transaksi aktual belum diumumkan, namun nilai komersial gabungan aset yang terkait dengan PI tersebut diperkirakan melampaui USD1 miliar, dengan sumber daya lebih dari 300 juta barrel of oil equivalent (MMboe).
Transaksi tersebut terlihat menarik dari sisi korporasi. Namun, muncul pertanyaan yang lebih mendasar: apakah akuisisi ini benar-benar menambah kekayaan migas nasional, atau hanya memindahkan sebagian kepemilikan atas kekayaan yang sebelumnya sudah ditemukan?
Kepemilikan Bertambah, Produksi Belum Tentu
Untuk memahami persoalan ini, akuisisi participating interest dapat dianalogikan seperti seseorang membeli 10 persen kepemilikan sebuah kebun durian.
Kepemilikan atas kebun memang bertambah, tetapi jumlah pohon durian di desa tersebut tidak otomatis bertambah.
Demikian pula dalam bisnis migas. Akuisisi PI meningkatkan kepemilikan Pertamina dan Medco atas aset migas, tetapi tidak secara otomatis meningkatkan cadangan maupun produksi nasional.
Di sinilah penting membedakan antara keberhasilan korporasi dengan keberhasilan ketahanan energi nasional.
Pertamina Membeli Produksi, Medco Membeli Pertumbuhan
Portofolio yang diperoleh Pertamina dan Medco memiliki karakteristik berbeda.
Pertamina mengambil bagian pada aset yang relatif lebih matang, sementara Medco memperoleh kombinasi produksi eksisting, proyek pengembangan, serta prospek pertumbuhan jangka panjang.
Pertamina memperoleh 10 persen participating interest pada North Ganal, Rapak, dan East Sepinggan, dengan lapangan utama Merakes, Merakes East, dan Geng North.
Sementara Medco memperoleh 10 persen participating interest pada Muara Bakau, Ganal, West Ganal, dan East Ganal, dengan lapangan utama Jangkrik, Gendalo, Gandang, dan Geliga.
Tambahan produksi pada 2030 diproyeksikan sekitar 23.000 boe per hari untuk Pertamina dan sekitar 12.000 boe per hari untuk Medco.
Strategi keduanya pun berbeda.
Pertamina relatif lebih konservatif karena mengambil aset dengan produksi yang sudah berjalan serta proyek yang telah memperoleh persetujuan pengembangan.
Sebaliknya, Medco mengambil posisi dengan peluang pertumbuhan yang lebih panjang, termasuk Geliga yang masih membutuhkan keputusan investasi dan pengembangan.
Jika diibaratkan membeli rumah, Pertamina membeli rumah yang sebagian besar sudah siap ditempati. Medco membeli rumah yang sudah menghasilkan uang sewa, tetapi masih memiliki lahan untuk pembangunan berikutnya.
Keduanya berpotensi menguntungkan. Namun, dalam bisnis migas, biaya “renovasi” dapat lebih mahal daripada membeli rumahnya.
Tiga Gelombang Produksi Gas dari Kutai
Pengembangan gas Kutai dapat dibagi dalam tiga fase.
Fase pertama, 2026: produksi eksisting.
Jangkrik dan Merakes memasok gas ke pasar Kalimantan Timur dan fasilitas Bontang LNG.
Fase kedua, 2028 dan seterusnya: North Hub dan South Hub.
Geng North, Gehem, Gendalo, dan Gandang diproyeksikan menghasilkan produksi puncak gabungan sekitar 2 BCFD gas jual dan 90.000 barel per hari kondensat.
Fase ketiga, 2034: Geliga–Gula Hub.
FID direncanakan pada 2030 dan first gas pada 2034, dengan potensi tambahan sekitar 1 BCFD gas jual dan 80.000 barel per hari kondensat.
Secara aritmetika, potensi produksi puncak ketiga hub tersebut mencapai sekitar 3 BCFD gas dan 170.000 barel per hari kondensat.
Namun, angka tersebut bukan berarti seluruh produksi akan berlangsung secara bersamaan pada satu tahun tertentu. Setiap proyek memiliki jadwal pengembangan dan profil decline yang berbeda.
Persoalannya, gas yang ditemukan di bawah laut tidak otomatis sampai ke konsumen.
Di antara reservoir dan konsumen terdapat sumur produksi, fasilitas subsea, jaringan pipa, fasilitas pemrosesan, kontrak penjualan, serta keputusan investasi.
Gas dapat ditemukan dalam jumlah besar, tetapi apabila fasilitas belum selesai dan pembeli belum pasti, gas tersebut tetap berada di reservoir sementara investor harus terus menanggung biaya pengembangan.
Apa Manfaat Akuisisi bagi Indonesia?
Akuisisi ini memiliki sejumlah manfaat potensial.
Pertama, memperbesar kepemilikan perusahaan nasional dalam proyek deepwater yang bernilai strategis.
Kedua, memperkuat arus kas Pertamina dan Medco melalui produksi eksisting maupun produksi masa depan.
Ketiga, membuka kesempatan bagi tenaga ahli Indonesia untuk mempelajari teknologi deepwater, termasuk reservoir management, subsea engineering, drilling, dan project execution.
Keempat, mendukung pemanfaatan fasilitas Bontang LNG serta potensi pasokan gas untuk industri domestik.
Kelima, memperbesar kemungkinan sebagian manfaat ekonomi proyek diterima oleh pemegang saham Indonesia.
Namun, manfaat tersebut harus dibedakan dari tambahan penerimaan negara.
Perpindahan PI tidak otomatis meningkatkan bagian pemerintah dalam PSC ataupun volume produksi nasional.
Manfaat terbesar bagi Indonesia akan muncul apabila kepemilikan tersebut mampu mempercepat pengembangan, meningkatkan produksi, dan memastikan ketersediaan gas untuk kebutuhan domestik.
Risiko: Harga Akuisisi Bukan Akhir Pengeluaran
Nilai komersial gabungan yang diperkirakan lebih dari USD1 miliar tentu bukan angka kecil.
Namun, membeli PI hanyalah langkah awal.
Sebagai pemegang participating interest, Pertamina dan Medco tetap harus menyediakan dana sesuai porsi kewajiban dalam proyek pengembangan.
Pengeluaran tersebut dapat mencakup pengeboran sumur, subsea equipment, fasilitas produksi, jaringan pipa, fasilitas pemrosesan hingga abandonment.
Artinya, harga akuisisi belum tentu menjadi pengeluaran terbesar selama umur proyek.
Pada proyek laut dalam, keterlambatan pengadaan fasilitas, kenaikan biaya sewa rig, dan gangguan rantai pasok dapat memengaruhi keekonomian proyek secara signifikan.
Investor yang semula menghitung Internal Rate of Return (IRR) dapat menghadapi hasil yang jauh lebih rendah apabila CAPEX membengkak dan produksi terlambat.
Karena itu, akuisisi perlu dinilai berdasarkan total komitmen modal, bukan hanya harga pembelian PI.
Hanya Memiliki 10 Persen, tetapi Tetap Menanggung Cash Call
Pertamina dan Medco masuk sebagai pemegang PI non-operator.
Posisi tersebut memberikan hak ekonomi dan partisipasi dalam pengambilan keputusan sesuai perjanjian operasi bersama. Namun, mereka tidak dapat secara sepihak menentukan jadwal FID, desain fasilitas, biaya, ataupun strategi pengembangan.
Jika operator mengusulkan proyek besar, para mitra harus mengevaluasinya melalui mekanisme Joint Operating Committee.
Jika proyek terlambat, seluruh pihak terdampak. Jika biaya meningkat, pemegang PI tetap menghadapi kewajiban pendanaan sesuai ketentuan kontrak.
Dengan kepemilikan 10 persen, perusahaan tetap perlu memiliki kemampuan Technical Assurance, Cost Auditing, serta pengawasan keputusan investasi yang kuat.
Bontang LNG Bisa Menjadi Bottleneck
Pertumbuhan produksi gas juga harus diikuti kesiapan infrastruktur hilir.
Beberapa kapasitas Bontang LNG yang tidak beroperasi perlu diaktifkan kembali, sementara keandalan fasilitas pencairan gas yang sudah menua harus dijaga.
Jika produksi North Hub, South Hub, dan Geliga–Gula meningkat sementara fasilitas penerimaan dan LNG tidak memiliki kapasitas yang memadai, proyek dapat menghadapi pembatasan produksi.
Karena itu, Indonesia perlu melakukan audit kapasitas dan integritas fasilitas Bontang, memperkirakan kebutuhan revitalisasi, serta menyelaraskan jadwal pembangunan hulu dan hilir.
Jangan sampai Indonesia membangun “jalan tol gas” dari dasar laut, tetapi pintu keluarnya menuju pasar belum siap.
Gas Melimpah, tetapi Industri Domestik Jangan Sampai Kekurangan
Indonesia membutuhkan gas untuk industri pupuk, petrokimia, pembangkit listrik, dan berbagai kegiatan manufaktur.
Namun, pengembangan gas laut dalam membutuhkan investasi besar. Harga jual gas harus mampu memberikan tingkat pengembalian investasi yang layak.
Jika harga domestik ditetapkan terlalu rendah tanpa mekanisme keekonomian yang kredibel, proyek dapat kesulitan mencapai FID.
Sebaliknya, jika seluruh gas diarahkan ke ekspor LNG demi mendapatkan harga lebih tinggi, kebutuhan domestik berpotensi tertinggal.
Salah satu pendekatan yang dapat diuji adalah alokasi gas terintegrasi dengan formula harga fleksibel atau cocktail pricing.
Dalam skenario ilustratif, harga USD3/MMBtu dapat mendukung industri tertentu tetapi berisiko tidak cukup untuk proyek deepwater. Harga USD4/MMBtu perlu diuji terhadap CAPEX, OPEX, dan ketentuan PSC. Sementara harga USD6/MMBtu memberikan pendapatan bruto lebih tinggi tetapi dapat menekan daya saing sebagian pembeli domestik.
Angka tersebut merupakan skenario ilustratif, bukan hasil studi keekonomian khusus Kutai.
Opportunity Cost: Mengapa Tidak Sekalian Eksplorasi?
Pertanyaan lain yang penting adalah opportunity cost.
Jika modal bernilai lebih dari USD1 miliar digunakan untuk membeli PI atas aset yang sudah ditemukan, berapa peluang yang hilang untuk membiayai eksplorasi dan pengembangan lapangan baru?
Nilai lebih dari USD1 miliar tersebut merupakan estimasi nilai komersial aset, bukan harga pembelian resmi atau jumlah kas yang telah dibayarkan.
Namun, pertanyaan mengenai alokasi modal tetap relevan.
Indonesia masih memiliki banyak cekungan sedimen yang belum dieksplorasi secara memadai, sementara produksi dari lapangan tua terus menghadapi natural decline.
Akuisisi dapat memberikan produksi dan arus kas lebih cepat dibandingkan eksplorasi frontier. Namun, eksplorasi tetap diperlukan untuk menambah basis sumber daya nasional.
Karena itu, strategi yang rasional bukan memilih antara akuisisi atau eksplorasi secara mutlak, melainkan menjaga keseimbangan portofolio.
Pertamina dan Medco dapat memperoleh arus kas dari aset yang lebih matang, sementara investasi eksplorasi tetap dipertahankan untuk membuka peluang penemuan baru.
Indonesia tentu tidak ingin menjadi negara yang semakin pandai membeli bagian dari penemuan perusahaan lain, tetapi semakin jarang melakukan eksplorasi sendiri.
Bagaimana Keekonomian Akuisisi Harus Diuji?
Sebelum menyimpulkan transaksi ini menguntungkan, diperlukan analisis finansial yang lengkap.
Beberapa parameter utama yang harus diperhitungkan antara lain:
– Harga pembelian PI
– Sisa cadangan komersial
– Profil produksi hingga akhir umur lapangan
– CAPEX
– OPEX
– Harga gas
– Harga kondensat
– Fiscal terms
– Abandonment cost
– Risiko keterlambatan pengembangan
Perhitungan juga perlu dilakukan dengan beberapa skenario harga dan keterlambatan pengembangan.
Lima Langkah agar Indonesia Benar-Benar Diuntungkan
Pertama, disiplin investasi.
Evaluasi NPV10, IRR, dan seluruh cash call harus dilakukan dengan mempertimbangkan risiko proyek.
Kedua, mempercepat pengembangan.
FID, pemboran, dan pembangunan fasilitas produksi harus disinkronkan agar first gas dapat dicapai sesuai jadwal dan anggaran.
Ketiga, menyiapkan Bontang LNG.
Audit integritas dan revitalisasi kapasitas perlu dilakukan untuk mencegah bottleneck.
Keempat, memastikan manfaat domestik.
Kontrak gas jangka panjang dengan harga yang bankable perlu disiapkan sehingga industri domestik memperoleh kepastian pasokan.
Kelima, mempertahankan eksplorasi.
Sebagian modal tetap perlu dialokasikan untuk prospek frontier agar Indonesia dapat menemukan dan menambah cadangan komersial baru.
Keterlibatan Pertamina dan Medco juga seharusnya menjadi sarana transfer teknologi dan pengembangan kemampuan deepwater nasional.
Jangan sampai Indonesia hanya menjadi pemegang saham yang rajin membayar cash call, sementara kemampuan teknis dan keputusan strategis seluruhnya tetap berada di luar negeri.
Pelajaran dari Eni: Menemukan Cadangan Bisa Lebih Bernilai daripada Membelinya
Strategi Eni memberikan pelajaran penting.
Perusahaan tersebut menggunakan pendekatan dual exploration model, yakni menciptakan nilai melalui eksplorasi kemudian menjual sebagian kepemilikan untuk merealisasikan nilai komersial sekaligus membagi risiko pengembangan.
Setelah transaksi, Eni tetap mempertahankan kepentingan tidak langsung melalui Searah dan memfokuskan portofolio langsungnya di Indonesia pada eksplorasi, termasuk Peri Mahakam dan Sapukala.
Model tersebut menunjukkan bahwa eksplorasi bukan semata kegiatan berisiko tinggi yang menghabiskan uang.
Jika berhasil menemukan sumber daya besar, eksplorasi juga dapat menciptakan nilai yang kemudian direalisasikan melalui farm-down atau farm-out.
Eni menemukan dan mengembangkan peluangnya, kemudian sebagian kepemilikannya dijual kepada investor lain. Pertamina dan Medco membeli akses terhadap produksi serta pertumbuhan masa depan.
Kedua strategi tersebut dapat memberikan keuntungan.
Namun bagi Indonesia, pelajaran yang lebih besar adalah perlunya menciptakan iklim investasi yang membuat perusahaan nasional maupun internasional bersedia mengambil risiko eksplorasi sejak awal.
Jangan Hanya Membeli Kue, Belajarlah Membuat Rotinya
Akuisisi PI Eni oleh Pertamina dan Medco merupakan perkembangan penting bagi industri hulu migas nasional.
Transaksi tersebut membuka peluang memperbesar kepemilikan perusahaan Indonesia pada proyek gas laut dalam yang memiliki potensi produksi besar dan umur pengembangan panjang.
Manfaatnya dapat berupa peningkatan produksi perusahaan, dividen, transfer teknologi, serta kontribusi terhadap pasokan energi nasional.
Namun, risikonya juga nyata: biaya investasi besar, kewajiban cash call, keterbatasan kendali sebagai non-operator, ketidakpastian FID, kebutuhan revitalisasi Bontang LNG, dan kemungkinan gas lebih banyak terserap pasar ekspor.
Yang paling penting, perubahan kepemilikan PI tidak otomatis menciptakan cadangan baru atau meningkatkan produksi nasional.
Karena itu, keberhasilan akuisisi harus diukur dari realisasi produksi, keuntungan bersih setelah seluruh biaya, kontribusi terhadap kebutuhan domestik, serta peningkatan kemampuan industri migas Indonesia.
Indonesia membutuhkan tiga hal sekaligus: menemukan cadangan baru, mengembangkan cadangan yang sudah ditemukan, dan memastikan produksi memberikan manfaat ekonomi nasional.
Jangan sampai Indonesia terlalu bangga membeli sebagian kue yang sudah dibuat orang lain, sementara dapur sendiri jarang digunakan untuk membuat kue baru.
Lebih berbahaya lagi apabila kue yang sudah dibeli ternyata masih harus dipanggang, ovennya perlu diperbaiki, dan biaya listriknya belum dihitung.
Pada akhirnya, ketahanan energi tidak ditentukan oleh seberapa banyak participating interest yang tercatat dalam laporan tahunan, melainkan oleh seberapa banyak minyak dan gas yang benar-benar berhasil diproduksi, tersedia bagi masyarakat dan industri, serta memberikan nilai tambah bagi Indonesia.
Sebab, cadangan gas sebesar apa pun yang hanya tersimpan dalam reservoir tidak akan mampu menyalakan pembangkit listrik.
Dan laporan tahunan yang penuh angka produksi masa depan, setebal apa pun, tetap tidak bisa menggantikan satu MMSCFD gas yang benar-benar mengalir ke konsumen.
Oleh: Haposan Napitupulu
Praktisi Hulu Migas

