Jakarta, ruangenergi.com — Selama bertahun-tahun Indonesia mengajukan pertanyaan yang sama: dari mana penemuan raksasa minyak dan gas berikutnya akan datang?
Mungkin sekarang kita perlu mengajukan pertanyaan lain, yaitu Siapa yang masih bersedia membayar untuk menemukannya?
Indonesia sesungguhnya tidak kekurangan peluang geologi, negara ini memiliki 128 cekungan sedimen, dan banyak di antaranya masih minim eksplorasi atau bahkan praktis belum tersentuh. Namun kegiatan pengeboran eksplorasi terus kesulitan mengejar ambisi. Pada saat yang sama, lapangan-lapangan yang sudah berproduksi semakin tua dan terus mengalami penurunan produksi secara alamiah.
Indonesia ingin mengembalikan produksi minyak menuju 1 juta barel per hari dan meningkatkan produksi gas menuju 12 miliar kaki kubik per hari pada 2030.
Target itu ambisius, tetapi target produksi pada akhirnya hanyalah akibat.
Eksplorasi adalah sebabnya dan eksplorasi membutuhkan seseorang yang bersedia mempertaruhkan uang dalam jumlah sangat besar sebelum mengetahui apakah di bawah tanah benar-benar terdapat hidrokarbon yang bernilai komersial.
Di situlah persoalan Indonesia dimulai.
Para Major Players Tidak Kehilangan Selera terhadap Risiko
Mudah untuk menyimpulkan bahwa perusahaan-perusahaan migas global sekarang menjadi lebih konservatif, faktanya menunjukkan hal yang berbeda.
Perusahaan-perusahaan internasional tetap mengucurkan modal eksplorasi dalam jumlah besar di negara-negara seperti Guyana, Namibia, dan Mozambique, termasuk di wilayah laut dalam dan frontier dengan biaya pengeboran tinggi serta ketidakpastian geologi yang besar. Perusahaan-perusahaan tersebut tentu tidak mengetahui sebelumnya bahwa mereka akan menemukan sistem petroleum raksasa, mereka mengambil risiko.
Major oil companies memang dibangun untuk menghadapi risiko geologi. Mereka memahami ketidakpastian seismik, kemungkinan dry hole, kualitas reservoir, serta risiko pengeboran. Yang jauh lebih sulit diterima oleh investment committee mereka adalah risiko yang sulit dimodelkan: regulasi yang berubah-ubah, proses persetujuan yang panjang, ketidakpastian fiskal, perubahan interpretasi kontrak, dan ketidakjelasan jalur komersialisasi setelah discovery ditemukan.
Perusahaan dapat menghitung probabilitas sebuah sumur menjadi dry hole, jauh lebih sulit menghitung probabilitas sebuah peraturan berubah ketika investasi miliaran dolar sedang berjalan.
Kompetisi Indonesia Sesungguhnya Bukan di Bawah Tanah
Indonesia sering memandang kompetisi eksplorasi dari sudut pandang geologi, modal tidak melihatnya seperti itu.
Sebuah perusahaan migas internasional yang sedang mempertimbangkan program eksplorasi senilai USD 200 juta tidak hanya bertanya apakah Indonesia memiliki hidrokarbon, melainkan mereka bertanya apakah USD 200 juta itu lebih baik dibelanjakan di Indonesia, Guyana, Namibia, Brasil, Mozambique, Teluk Meksiko, atau tempat lain.
Dengan demikian, investasi migas merupakan kompetisi global memperebutkan modal. Persamaan yang relevan bukan sekadar: Berapa banyak minyak yang mungkin ditemukan?
Melainkan: Seberapa menarik risk-adjusted return Indonesia dibandingkan semua peluang lain dalam portofolio global perusahaan?
Di sinilah fiscal terms dan country risk bertemu dengan geologi.
New Frontier Basin Tidak Bisa Diperlakukan seperti Lapangan Produksi
Sistem Production Sharing Contract Indonesia telah melayani industri migas selama puluhan tahun, PSC itu sendiri belum tentu merupakan masalah. Pertanyaannya adalah apakah keekonomiannya cukup membedakan tingkat risiko yang sangat berbeda.
Bayangkan dua blok. Blok pertama terletak dekat lapangan produksi, jaringan pipa, dan pasar yang sudah tersedia dan data seismik serta sumur selama puluhan tahun dapat digunakan. Blok kedua berada di sebuah frontier basin. Pemahaman geologinya terbatas, infrastrukturnya belum ada, dan satu sumur eksplorasi dapat menghabiskan puluhan bahkan ratusan juta dolar.
Memperlakukan keekonomian keduanya hampir sama berarti mengabaikan prinsip investasi yang paling mendasar: Semakin tinggi risiko, semakin besar pula potensi imbal hasil yang harus tersedia.
Ini bukan berarti menyerahkan kepentingan ekonomi negara. Ini berarti memahami kapan kepentingan ekonomi tersebut benar-benar ada dan Pemerintah dapat mengambil persentase besar dari sebuah discovery, tetapi pemerintah tidak dapat mengambil persentase dari sumur yang tidak pernah dibor.
Sumur Termahal Bisa Jadi adalah Sumur yang Tidak Pernah Dibor
Statistik eksplorasi Indonesia memperlihatkan persoalan tersebut, realisasi pengeboran eksplorasi dalam beberapa tahun terakhir berulang kali berada di bawah target. Sementara itu, lapangan-lapangan mature terus menghadapi natural decline dan pada akhirnya matematika tidak bisa diajak bernegosiasi.
Enhanced recovery, infill drilling, workover, dan optimasi lapangan memang dapat memperlambat penurunan produksi. Semua itu penting dan harus diteruskan, tetapi kegiatan tersebut tidak dapat selamanya menggantikan penemuan sistem petroleum baru.
Dari sini muncul sebuah pemikiran yang mungkin terdengar tidak nyaman: Biaya eksplorasi terbesar Indonesia mungkin bukan biaya sebuah dry hole, melainkan nilai ekonomi yang hilang karena sumurnya tidak pernah dibor.
Dry hole setidaknya menghasilkan informasi geologi, tetapi prospek yang tidak pernah dibor hampir tidak menghasilkan apa-apa.
Apa yang Sebenarnya Diajarkan Guyana, Namibia, dan Mozambique?
Pelajaran dari keberhasilan frontier exploration beberapa tahun terakhir sering disalahpahami. Indonesia tentu tidak dapat begitu saja menyalin Guyana atau Namibia. Geologi, kelembagaan, struktur kontrak, akses pasar, dan kondisi pengembangannya berbeda.
Namun ada pelajaran yang lebih mendasar, yaitu modal eksplorasi datang ke sana.
Sebelum giant discoveries dikonfirmasi, perusahaan bersedia membeli data seismik, membangun model geologi, dan mengebor sumur mahal. Artinya, proposal investasi tersebut berhasil melewati ujian investment committee perusahaan dan karena itu Indonesia sebaiknya tidak hanya membandingkan tarif pajak atau bagi hasil migas.
Yang harus dibandingkan adalah seluruh lingkungan investasinya.
| Pertanyaan Investasi | Mature Area | Frontier Area |
|---|---|---|
| Ketidakpastian geologi | Lebih rendah | Sangat tinggi |
| Infrastruktur | Tersedia | Sering belum tersedia |
| Biaya eksplorasi | Moderat | Berpotensi sangat tinggi |
| Risiko dry hole | Lebih rendah | Tinggi |
| Ketidakpastian komersialisasi | Lebih rendah | Tinggi |
| Kebutuhan fleksibilitas fiskal | Moderat | Tinggi |
| Kebutuhan kepastian regulasi | Tinggi | Kritis |
Implikasinya jelas. Frontier PSC membutuhkan frontier economics.
Instrumennya dapat berupa progressive production sharing, investment credit, accelerated cost recovery atau depreciation, fleksibilitas contractor split, pengaturan DMO tertentu, serta insentif berdasarkan kedalaman air, kompleksitas geologi, lokasi, dan ketersediaan infrastruktur.
Instrumennya bisa berbeda-beda.
Prinsipnya jauh lebih penting: Jangan menetapkan harga atas risiko frontier seolah-olah discovery sudah ditemukan.
Bagian Negara Dapat Meningkat Bersamaan dengan Keberhasilan
Ada cara untuk mempertemukan kepentingan investor dengan kepentingan negara. Fiscal terms dapat dibuat progresif. Ketika ketidakpastian geologi masih sangat besar dan modal investor menghadapi risiko tertinggi, investor memperoleh perlindungan dan potensi upside yang lebih besar.
Apabila kemudian ditemukan giant discovery yang mengubah keekonomian proyek secara dramatis, bagian negara dapat meningkat melalui mekanisme yang transparan dan telah ditentukan sejak awal.
Dengan demikian tercipta kesepakatan yang mudah dipahami kedua pihak: investor memperoleh kompensasi karena berani mengambil risiko awal. Indonesia memperoleh bagian lebih besar ketika risiko tersebut menghasilkan keuntungan luar biasa.
Kata yang paling penting adalah “ditentukan sejak awal.”
Mengubah kesepakatan setelah hidrokarbon ditemukan mungkin menghasilkan tambahan penerimaan pemerintah dari satu proyek, tetapi tindakan tersebut juga dapat meningkatkan persepsi country risk terhadap puluhan keputusan investasi berikutnya.
Perusahaan eksplorasi mempunyai ingatan panjang, investment committee mereka bahkan mempunyai spreadsheet yang lebih panjang lagi.
Indonesia Pernah Menggunakan Data untuk Mendatangkan Investor
Ada pelajaran lain yang sebenarnya berasal dari sejarah Indonesia sendiri, yaitu Pemerintah tidak harus membiayai seluruh studi eksplorasi regional menggunakan anggaran negara.
Indonesia pernah banyak menggunakan konsultan geologi dan geofisika internasional serta pendekatan multiclient. Perusahaan seperti CoreLab, BEICIP, Robertson Research, CGG, PGS, TGS, dan lainnya pernah membantu mengevaluasi basin serta mengemas pemahaman geologi untuk investor.
Model ini memiliki satu keunggulan sederhana tetapi penting.
Data mengurangi ketidakpastian sebelum pemerintah meminta perusahaan mempertaruhkan ratusan juta dolar.
Teknologi modern membuat strategi tersebut semakin menarik:
- Data seismik lama dapat diproses ulang.
- Sumur-sumur lama dapat direinterpretasi.
- Petroleum system regional dapat dibangun kembali menggunakan basin modeling modern.
- Machine learning dapat membantu menelaah arsip data yang sangat besar.
Arsip eksplorasi lama Indonesia mungkin menyimpan nilai jauh lebih besar daripada yang terlihat dari usianya. Kadang-kadang sumur eksplorasi termurah adalah data yang lebih baik.
Buat Modal Eksplorasi Berebut Masuk ke Indonesia
Indonesia karena itu perlu mempertimbangkan cara baru untuk mengukur keberhasilan sektor hulu. Jangan hanya mengukur keberhasilan dari berapa banyak blok yang ditawarkan, tetapi ukur berapa banyak perusahaan serius yang memperebutkannya.
Jangan merayakan komitmen eksplorasi yang tertulis di dalam kontrak, tetapi ukur berapa banyak sumur yang benar-benar mencapai total depth.
Jangan mengoptimalkan signature bonus dengan mengorbankan exploration spending. Signature bonus USD 20 juta yang masuk ke pemerintah memang langsung terlihat, tetapi program eksplorasi USD 200 juta merupakan risk capital yang benar-benar ditanamkan ke bawah tanah. Jika ketahanan energi adalah tujuannya, angka kedua mungkin jauh lebih penting.
Country Risk: Pajak yang Tidak Terlihat
Eksekutif perusahaan migas jarang membuat keputusan investasi berdasarkan sentiment. Modal bergerak menuju kombinasi antara geologi, fiscal term, stabilitas, dan peluang komersial.
Jika dua prospek memiliki potensi geologi hampir sama tetapi salah satu negara mempunyai ketidakpastian regulasi lebih tinggi, investor akan memberikan discount terhadap nilai ekonominya. Discount tersebut mungkin tidak pernah muncul dalam APBN.
Tetapi dampaknya nyata:
✓ Jumlah bidder berkurang.
✓ Work program mengecil.
✓ Pengeboran tertunda.
✓ Farm-out meningkat dan wilayah kerja dikembalikan.
✓ Atau yang paling sunyi dari semuanya: investment committee memilih negara lain.
Dengan demikian, country risk bekerja seperti pajak yang tidak terlihat. Bedanya dengan royalty atau pajak biasa, pemerintah bahkan tidak memperoleh penerimaan darinya.
Indonesia Tidak Perlu Mengobral Sumber Daya Alam
Semua ini bukan berarti Indonesia harus berlomba memberikan konsesi paling murah. Hidrokarbon Indonesia merupakan kekayaan nasional. Pemerintah tentu memiliki alasan kuat untuk memperoleh bagian ekonomi yang besar ketika sumber daya tersebut berhasil dikembangkan.
Tetapi memaksimalkan persentase bagian negara belum tentu sama dengan memaksimalkan nilai yang diterima negara. Artinya, tujuh puluh persen dari nol tetaplah nol.
Bagian negara yang sedikit lebih kecil pada tahap awal tetapi berhasil memicu eksplorasi, discovery, pembangunan lapangan, produksi, lapangan kerja, pasokan domestik, pajak, dan penerimaan pemerintah di masa depan bisa menghasilkan nilai nasional yang jauh lebih besar.
Karena itu insentif fiskal sebaiknya bersifat terarah, bukan hadiah permanen. Berikan penghargaan terhadap risiko, kemudian bagilah keberhasilannya.
Waktu Tidak Menunggu
Lapangan-lapangan mature Indonesia tidak akan menunggu reformasi regulasi selesai. Tekanan reservoir turun mengikuti hukum fisika, bukan kalender pemerintah.
Jika produksi minyak nasional mengalami natural decline sekitar 4 persen per tahun, Indonesia harus terus menemukan cadangan dan produksi baru hanya untuk mempertahankan tingkat produksi, bahkan sebelum berbicara mengenai pertumbuhan.
Karena itu kebijakan eksplorasi tidak dapat dipisahkan dari ketahanan energi.
Indonesia menghadapi ketergantungan besar terhadap impor minyak mentah, BBM, dan LPG. Setiap discovery domestik yang dapat dikembangkan secara komersial karena itu mempunyai implikasi yang jauh melampaui industri hulu migas: terhadap devisa, neraca perdagangan, ketersediaan bahan baku industri, dan ketahanan nasional.
Pertanyaan yang Seharusnya Diajukan Indonesia
Perdebatan mengenai PSC karenanya tidak seharusnya dipersempit menjadi sekadar negosiasi antara pemerintah dan perusahaan migas. Pada akhirnya, ini adalah pertanyaan tentang siapa yang bersedia membiayai generasi berikutnya dari pasokan energi Indonesia.
Indonesia masih memiliki sesuatu yang mungkin membuat banyak negara penghasil minyak mature merasa iri: wilayah cekungan sedimen yang sangat luas dan belum sepenuhnya diuji. Itu adalah peluang besar.
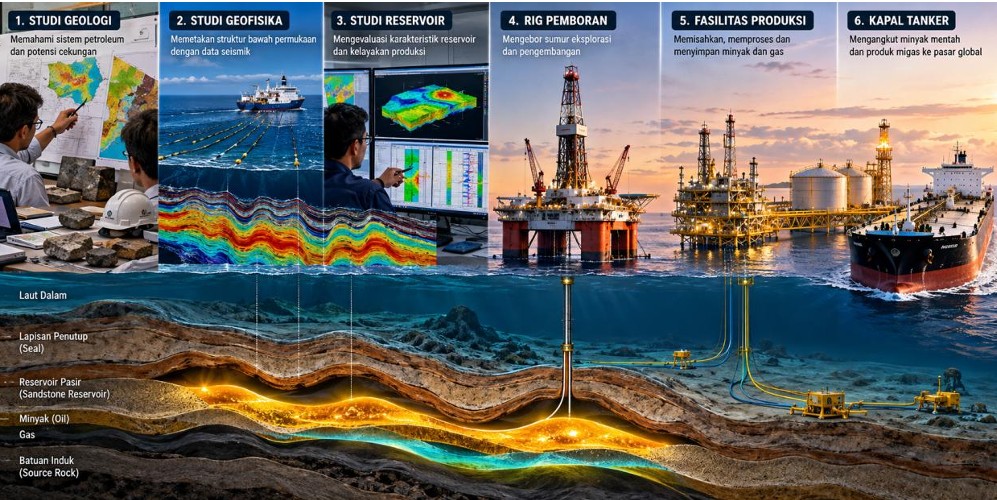
Tetapi batuan tidak dapat mengebor dirinya sendiri. Kapal seismik, drilling rig, peralatan subsea, geoscientist, serta program appraisal membutuhkan modal dan modal mempunyai banyak pilihan.
Negara yang memahami kenyataan tersebut akan memperoleh investasi eksplorasi, sedangkan negara yang tidak memahaminya mungkin tetap memiliki geologi yang luar biasa, sementara modal eksplorasi bergerak ke tempat lain.
Jadi mungkin pertanyaan paling penting bagi industri hulu migas Indonesia sekarang bukan lagi:
“Di manakah giant field berikutnya?”
Pertanyaannya adalah:
“Apa yang membuat seseorang bersedia mempertaruhkan ratusan juta dolar untuk mencarinya?”
Jika Indonesia dapat menjawab pertanyaan kedua dengan benar, suatu hari nanti drilling rig akan membantu menjawab pertanyaan pertama.
Oleh Haposan Napitupulu

